


为您找到相关结果约344180个

根据海关总署最新发布,SMM统计2026年9月中国硅锰铁出口量6207.48吨,环比减11.40%,同比增40.24%。1-9月中国硅锰铁出口总量46440.72吨,累计同比增82.37%。整体呈现“单月冲高回落、年内出口强势”的格局。 9月环比下滑的原因,一是海外补库节奏阶段性放缓。上半年海外买家提前锁单,到9月部分东南亚、中东客户库存已补至安全线,新单转淡。二是国内“金九”预期下,硅锰现货和钢招价格未持续走强,出口报盘优势边际减弱;而印尼等海外硅锰产能恢复,替代供应增加,挤压中国货源份额。 从进出口区域结构来看,硅锰出口以印度尼西亚为目的地。 短期看,四季度出口或呈“环比弱修复、同比仍正增” 。10—11月若国内硅锰价格继续承压、厂库向港口转移,出口报盘会重新获得性价比,订单有望回补;但全球钢需并无强复苏,环比难回上半年增速。 中期看,出口高增的持续性取决于两点: 一是印尼等进口国本土硅锰放量速度,若其成本低于中国,则中国出口份额见顶;二是国内电力、环保及锰矿成本曲线,若锰矿维持590万吨以上港存、矿价磨底,中国出口“以价换量”还能维持,反之则量价齐缩。 结论上,2026年硅锰铁出口是“内需不强、外需略强”的年份;9月环比小跌不改累计高增趋势,但四季度出口将从“基数红利”转向“利润博弈”,预计全年出口总量仍同比大增,增速却较前三季明显收敛。 点击查看SMM金属现货历史价格
1. 采购条件 本采购项目无缝11月生产用圆钢坯17600吨采购项目(AGZCXSHHD261020326193)采购人为鞍钢股份有限公司,采购项目资金来自自筹,该项目已具备采购条件,现进行公开单轮谈判。 2. 项目概况与采购范围 2.1 项目名称:无缝11月生产用圆钢坯17600吨采购项目 2.2 采购失败转其他采购方式:转直接采购 2.3 本项目采购内容、范围及规模详见附件《物料清单附件.pdf》。 3. 投标人资格要求 3.1 本次采购不允许联合体投标。 3.2 本次采购要求投标人须具备如下资质要求: 详见附件(如有需要) 3.3 本次采购要求投标人需满足如下注册资金要求: 注册资金:1000.0(万元)及以上 3.4 本次采购要求投标人须具备如下业绩要求: 见附件要求 3.5 本次采购要求投标人须具备如下能力要求、财务要求和其他要求: 财务要求:见附件要求 能力要求:见附件要求 其他要求:见附件要求 3.6依法必须进行招标的项目,失信被执行人投标无效。 4. 采购文件的获取 4.1 凡有意参加投标者,请于2026年10月20日15时00分至2026年10月23日15时00分(北京时间,下同),登录鞍钢智慧招投标平台http://bid.ansteel.cn下载电子采购文件。 点击查看招标详情: 》无缝11月生产用圆钢坯17600吨采购项目采购公告
根据海关总署最新发布,SMM统计2026年9月锰矿进口总量281.14 万吨,环比增9.55%,同比降8.86%。 9月澳矿45.37万吨,环比增26.11%;南非矿138.64万吨,环比降18.55%;加蓬矿39.35万吨,环比增24.49%;加纳矿39.93万吨,环比涨100%;巴西矿10.23万吨,环比增23.36%,缅甸矿0.17万吨,环比降93.58%。2026年1-9月锰矿进口总量约2595.44万吨,同比(2025年1-9月进口约2377.37万吨)增218.07万吨,同比增9.17%。 2026年9月中国锰矿进口281.14万吨,环比增9.55%、同比降8.86%, 总量小回补、同比仍偏弱。 9月进口环比增量,核心驱动力来自市场对"金九银十"传统钢材旺季的备货预期。 8月前后,尽管硅锰合金厂利润空间已明显收窄,但在传统旺季预期下,矿山对华9月船期发运量增加,如澳矿、加蓬矿、加纳矿。上述主流来源地的集中到港,构成了9月进口总量回升的主体支撑。 9月缅甸锰矿进口量环比骤降,是季节性因素与地缘扰动叠加的必然结果。 一方面,9月正值缅甸锰矿生产传统淡季,降雨、电力及矿山开工均处弱势周期;同时该时段亦为云南地区丰水季,陆运运费季节性上涨,贸易商倾向于规避这一高成本窗口,导致陆路发运意愿本身偏低。另一方面,受缅甸国内局势影响,瑞丽、清水河等云南传统陆运口岸出现阶段性封关或严格管控,缅甸矿经老通道进入中国的路径几近中断,陆路边际供应实质性断流。综合来看,丰水期运费抬升与季节性生产淡季构成了缅甸矿进口回落的"常量"基础,而口岸管控则放大了这一回落幅度。 虽然缅甸矿绝对体量有限,但其断崖式下滑在数据层面对9月整体环比增量起到了"分母效应" ——即低基数来源地的缺席,客观上放大了其他来源地环比增长的统计表现。 需要指出的是,9月进口回升并非下游需求强劲的真实映射。 当月硅锰期货盘面冲高回落,河钢集团9月硅锰招标定价6050元/吨,但采购量不及预期,合金厂处于"钢厂压价、矿价坚挺"的夹缝中,利润空间持续压缩。与此同时,主要港口锰矿库存仍维持在590万吨以上的高位区间,贸易商挺价动力不足,现货价格震荡偏弱。矿山按旺季逻辑排船发运,而工厂按亏损现实按需采购,到港货物更多沉淀于港口而非转化为厂内库存,供需错配的矛盾在库存端持续累积。 1—9月锰矿累计进口量同比增长9.17%,反映年内中国锰矿保供力度整体偏强,前8个月到港基数较高为全年供应提供了充足缓冲。 展望四季度,随着"金九银十"成色逐步验证,若钢材需求旺季预期落空、硅锰减产范围扩大,锰矿市场将从当前的"进口回补"阶段转入"港口去库缓慢、矿价区间磨底"阶段。
1. 采购条件 本采购项目鞍钢粉材交联电缆(AGGZZBHGXHD261020326137)采购人为鞍钢集团工程技术发展有限公司采购供应中心,采购项目资金来自自筹,该项目已具备采购条件,现进行公开询比。 2. 项目概况与采购范围 2.1 项目名称:鞍钢粉材交联电缆 2.2 采购失败转其他采购方式:不转 2.3 本项目采购内容、范围及规模详见附件《物料清单附件.pdf》。 3. 投标人资格要求 3.1 本次采购不允许联合体投标。 3.2 本次采购要求投标人须具备如下资质要求: (1)流通型营业执照 (2)生产型营业执照 3.3 本次采购要求投标人需满足如下注册资金要求: 生产型注册资金:100.0(万元)及以上 流通型注册资金:100.0(万元)及以上 3.4 本次采购要求投标人须具备如下业绩要求: 2022年1月1日之后同类产品供货业绩(合同及对应发票)。 3.5 本次采购要求投标人须具备如下能力要求、财务要求和其他要求: 财务要求:详见附件(如有需要) 能力要求:详见附件(如有需要) 其他要求:详见附件(如有需要) 3.6依法必须进行招标的项目,失信被执行人投标无效。 4. 采购文件的获取 4.1 凡有意参加投标者,请于2026年10月20日17时00分至2026年10月30日08时00分(北京时间,下同),登录鞍钢智慧招投标平台http://bid.ansteel.cn下载电子采购文件。 点击查看招标详情: 》鞍钢粉材交联电缆采购公告

1.招标条件 本项目锌粒等项目 (BG2026100130) (BGBCGFHGZYD261019325906)招标人为本钢板材股份有限公司,项目资金来自自筹,该项目已具备招标条件,现进行公开招标,特邀请有兴趣的潜在投标人(以下简称申请人)提出资格预审申请。 2.项目概况与招标范围 2.1 项目名称:锌粒等项目 (BG2026100130) 2.2 详见《项目需求清单》、补充说明及附件。 3.申请人资格要求 3.1 本次招标不允许联合体投标。 3.2 本次招标要求投标人须具备如下资质条件: (1)生产型营业执照 3.3 本次招标要求投标人须满足如下注册资金要求: 生产型注册资金:600.0(万元)及以上 3.4 本次招标要求投标人须满足如下业绩要求: 详见附件 3.5 本次招标要求投标人须具备如下能力要求、财务要求和其他要求:财务要求:详见附件 能力要求:详见附件 其他要求:详见附件 3.6 其他要求: 如果本项目是依法必须进行招标的项目,则失信被执行人投标无效。 4.资格预审方法预审 本次资格预审采用预审。 5.申请报名 凡有意申请资格预审者,请于2026年10月21日13时00分至2026年11月02日13时00分(北京时间,下同),登录鞍钢智慧招投标平台http://bid.ansteel.cn报名。 点击查看招标详情: 》锌粒等项目 (BG2026100130)资格预审公告

1. 采购条件 本采购项目高碳锰铁等项目(AGLYCGHHD261020326034)采购人为凌源钢铁股份有限公司,采购项目资金来自自筹,该项目已具备采购条件,现进行公开单轮谈判。 2. 项目概况与采购范围 2.1 项目名称:高碳锰铁等项目 2.2 采购失败转其他采购方式:不转 2.3 本项目采购内容、范围及规模详见附件《物料清单附件.pdf》。 3. 投标人资格要求 3.1 本次采购不允许联合体投标。 3.2 本次采购要求投标人须具备如下资质要求: (1)生产型营业执照 (2)流通型营业执照 3.3 本次采购要求投标人需满足如下注册资金要求: 生产型注册资金:500.0(万元)及以上 流通型注册资金:500.0(万元)及以上 3.4 本次采购要求投标人须具备如下业绩要求: 1.需提供年检合格的营业执照(或副本)原件扫描件或照片。 2.需提供2022年1月1日以后铁合金业绩合同及对应发票1个。 3.5 本次采购要求投标人须具备如下能力要求、财务要求和其他要求: 财务要求:详见附件(如有需要) 能力要求:详见附件(如有需要) 其他要求:详见附件(如有需要) 3.6依法必须进行招标的项目,失信被执行人投标无效。 4. 采购文件的获取 4.1 凡有意参加投标者,请于2026年10月20日18时00分至2026年10月22日13时00分(北京时间,下同),登录鞍钢智慧招投标平台http://bid.ansteel.cn下载电子采购文件。 点击查看招标详情: 》高碳锰铁等项目采购公告
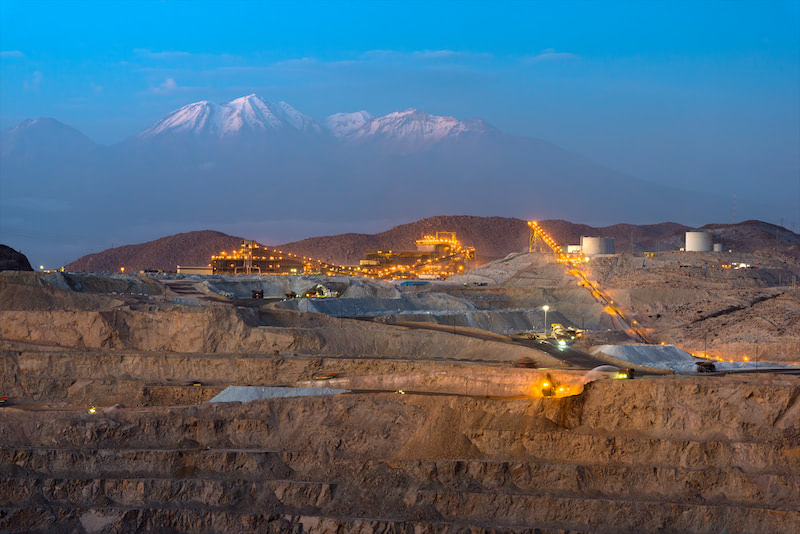
10月19日(周一),总部位于澳大利亚珀斯的South32公司维持2027财年所有业务的产量指引,并在截至9月的第一季度,铜、锌增长项目实现了关键开发里程碑。 首席执行官马特·戴利(Matt Daley)周一表示,位于智利北部的Sierra Gorda矿山因计划内铜品位提升,应付铜当量产量增长11%,并支付了创纪录的1.53亿美元季度分配款。 戴利称:“Sierra Gorda还启动了第四条研磨生产线项目的执行,预计将使加工能力提升25%,增加我们在铜领域的敞口。” 当季锰产量增长14%,其中澳大利亚锰业务在雨季过后运营条件改善,南非锰业务则提升了Wessels矿的井下生产率。 氧化铝产量增长1%,两家精炼厂均接近名义产能运行;铝产量基本持平,Hillside铝业继续测试名义产能,巴西铝业则处于产能爬坡阶段。 在亚利桑那州的Hermosa项目,South32公司持续推进Taylor锌铅银项目的地下及地面基础设施建设。本季度净现金增加1,400万美元至2.97亿美元,其中收到Sierra Gorda的1.53亿美元分配款,继续对Hermosa增长项目进行投资,并经历了营运资金的阶段性积累。 上周,South32股东以压倒性多数投票批准向美国铝业(Alcoa)出售铝产业链资产的交易。在10月15日的年度股东大会上,持有集团99.18%股份的股东对该交易投了赞成票。 今年6月,South32与美国铝业达成协议,以最高56亿美元的价格出售其铝产业链资产。作为交易的一部分,美国铝业将收购South32在Worsley氧化铝厂、位于夸祖鲁-纳塔尔省理查兹湾的Hillside铝业、MRN铝土矿、巴西氧化铝精炼厂以及巴西铝业冶炼厂的权益。 戴利表示,该交易正按计划于2027年6月半年内完成(须获得相关监管批准),并将使South32重新定位为一家领先的专注于上游的基本金属公司,拥有高利润资产和变革性增长潜力。 戴利在年度股东大会上表示,集团认为铜和锌具有吸引人的基本面。公司拥有高利润资产,可通过已在建设中的项目将产量提升55%。 “其中很大一部分将来自Hermosa的大型、长寿命锌铅银Taylor项目。今年早些时候,对Taylor项目里程碑的评估确认了其提供有吸引力回报的潜力,其预期运营寿命延长五年,达到33年。”他说道。 (文华综合)
据中国海关数据,2026年9月中国氢氧化锂进口量为7406.80吨,较8月的5115.17吨环比增长44.8%;出口量为10007.17吨,较8月的4789.36吨环比增长109.0%。当月氢氧化锂转为净出口,净出口量约2600.37吨,而8月为净进口325.81吨,进出口结构发生方向性切换。 进口方面,9月来源结构出现显著轮换。印度尼西亚仍为第一大来源地,当月进口4713.52吨,占进口总量的63.6%,较8月的2592.19吨环比增长81.8%,前期累积货源的出清在9月再度加速。德国跃升为第二大进口来源,当月自德国进口1320.02吨,较8月的420.00吨环比大增214.3%,占比升至17.8%。这一跳升与欧洲本土锂盐加工产能的爬坡节奏直接对应:德国Bitterfeld精炼厂持续提升电池级氢氧化锂产出,已向欧洲主要正极材料厂商发送吨级样品进入客户认证阶段,并计划于2026年下半年逐步逼近满负荷运行,商业量开始进入跨境流通环节。其余来源地中,自澳大利亚进口838.42吨,自韩国进口385.83吨,自阿根廷进口140吨,量级相对有限。 出口方面,9月总量突破万吨,较8月实现翻倍以上增长。韩国仍为第一大目的地,当月出口6434.58吨,占出口总量的64.3%,较8月的3142.11吨环比增长104.8%;日本出口2038吨,占比20.4%,环比增长87.4%。更具边际意义的是波兰方向:当月出口1098.12吨,占比11.0%,较8月的360.04吨环比增长205.0%,连续第二个月成为排名靠前的主要出口目的地。波兰方向的持续放量,与当地正极材料产能的集中落地形成时间上的衔接——某中资正极材料企业波兰基地首期2.5万吨三元正极项目已进入建设收尾与调试阶段,欧洲本地化交付能力即将落地;与此同时,欧洲本土正极龙头与欧洲车企合资的正极材料项目也计划于2026年上半年在波兰投产,进一步抬升了中东欧正极环节对氢氧化锂的阶段性备货需求。其余目的地中,荷兰272.01吨、印度尼西亚60吨、泰国36吨,量级较小。 综合来看,9月氢氧化锂进出口的核心变化不在于总量的双向回升,而在于流向结构的再平衡。进口端,印尼货源的集中到港仍是总量抬升的主因,但德国方向的快速增长提示欧洲本土锂盐产能正从认证阶段向商业流通过渡,尽管满产时点较原计划有所后移,其边际供给已开始体现在中国的进口来源结构中。出口端,韩日回补构成翻倍的基本盘,波兰方向的连续放量则指向更结构性的线索:中东欧正极材料产能的集中投产,正在将波兰从一个边缘目的地推升为欧洲氢氧化锂需求的前沿观测窗口。短期看,欧洲本土锂盐爬产的实际节奏与中国对波兰出口的持续性,将是判断氢氧化锂贸易流向是否进入新一轮再平衡的两个关键变量。

智通财经APP讯,兖矿能源(01171)发布公告,经公司财务部门初步测算,预计2026年前三季度实现归属于上市公司股东的净利润约人民币111亿元,与上年同期(法定披露数据)相比,增加约人民币40亿元,同比增加约56%;预计2026年前三季度实现归属于上市公司股东的扣除非经常性损益的净利润约人民币85亿元,与上年同期(法定披露数据)相比,增加约人民币20亿元,同比增加约31%。 公司2026年前三季度业绩较上年同期提升,主要是由于:公司报告期内煤炭、煤化工产品价格上涨,经营业绩改善等;公开挂牌转让内蒙古鑫泰煤炭有限公司100%股权,产生较高投资收益;确认外汇套期损失、资产减值,以及预提涉税诉讼损失和缴纳消费税等,影响归属于上市公司股东的净利润减少。
9月,尽管韩国汽车行业整体销售表现疲弱,环保车型(NEV)市场仍表现出相对较强的韧性。NEV内销同比下降,但降幅明显小于汽车市场整体水平,出口则延续增长势头。韩国国内纯电动汽车(BEV)销量保持增长,而混合动力汽车(HEV)成为出口增长的主要驱动力。在此背景下,NEV在韩国汽车内销和出口中的占比均有所提升。 整体车市收缩,NEV内销占比仍升至59% 2026年9月,韩国NEV内销量为79,665辆,同比下降4.4%。同期,韩国汽车整体内销量同比下降14.3%,至约135,000辆。由于NEV表现相对优于整体车市,其在汽车内销中的占比由2025年9月的约53%升至2026年9月的约59%。 分车型来看,HEV内销量同比下降11.1%至46,229辆,而BEV销量同比增长10.4%至31,768辆。尽管HEV仍是韩国NEV内销市场中规模最大的车型,但BEV占比已由上年同期的约35%提升至40%。在NEV内销整体下滑的背景下,BEV成为主要车型中唯一对销量增长作出实质性贡献的类别。 由于中秋假期时间错位,9月工作日较上年同期有所减少,对韩国汽车内销形成一定压力。不过,从环比来看,NEV内销量增长15.7%,HEV和BEV销量均有所回升。综合假期因素来看,相较于整体销量的同比下降,NEV市场份额的扩大以及不同车型之间的表现分化更值得关注。 整车出口下滑,NEV出口占比逆势提升 9月,韩国汽车整体出口量同比下降4.1%至约237,000辆。相比之下,NEV出口量同比增长9.2%至98,803辆,推动其在汽车出口总量中的占比由上年同期的约37%提升至42%。 HEV是推动NEV出口增长的主要动力。9月HEV出口量同比增长15.0%至66,516辆,占NEV出口总量的约67%。BEV出口量也同比增长5.8%至30,994辆,而插电式混合动力汽车(PHEV)出口量同比大幅下降62.0%至1,287辆。 与上年同期相比,HEV出口增加约8,700辆,超过NEV出口总量的净增量。这表明HEV出口增长抵消了其他部分车型出口下滑带来的拖累,支撑了NEV整体出口增长。在汽车出口总量下降的情况下,HEV出货量的增加也在一定程度上缓解了韩国汽车出口的下行压力。 累计数据进一步凸显内销与出口增长结构的差异 2026年1—9月,韩国NEV内销量同比增长18.9%至727,289辆,出口量同比增长19.5%至778,001辆。尽管内销和出口的累计增速相近,但不同车型的销售结构呈现出明显不同的变化方向。 内销方面,BEV销量同比大幅增长76.7%至299,894辆,而HEV销量同比下降3.2%至412,733辆。因此,BEV在NEV内销总量中的占比由上年同期的约28%上升至41%,反映出韩国NEV内销结构正加快向BEV倾斜。 出口方面,HEV的增长表现更为突出。同期,HEV出口量同比增长29.7%至527,378辆,BEV出口量则同比增长17.2%至234,654辆。HEV在NEV出口总量中的占比由约62%扩大至68%,而BEV占比则由约31%小幅回落至30%。 整体来看,尽管韩国NEV内销与出口的累计增长率较为接近,但两者的车型结构正朝着不同方向演变。BEV对韩国国内NEV市场增长的贡献不断提高,而HEV仍是出口规模扩张的主要支撑。 展望后市,韩国NEV市场表现将受到国内电动汽车购车补贴发放进度、新车型上市节奏,以及北美和欧洲NEV相关政策与消费者需求变化的共同影响。其中,主要出口市场的关税政策及整车企业海外产能扩张,预计将成为影响韩国HEV和BEV出口规模及车型结构的关键变量。
 无缝11月生产用圆钢坯17600吨采购项目采购招标公告
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
